Par Arnaud Boyer — L’Observatoire immobilier de Bron
Octobre 2026
Un appartement classé G peut trouver un acquéreur. Un logement classé E peut voir son acheteur renoncer après le compromis. À Bron, les dossiers que nous accompagnons montrent que la lettre du diagnostic de performance énergétique, ou DPE, se lit avec les travaux, leur coût et les possibilités de financement.
Trois situations locales éclairent des décisions différentes. Elles aident le vendeur à comprendre les questions à préparer, sans transformer une mauvaise étiquette en verdict automatique.
À Parilly, un budget de travaux trop incertain
À la rentrée 2026, un acquéreur s’est positionné sur un appartement classé E à Bron-Parilly. L’intérieur nécessitait une rénovation importante. Des travaux énergétiques étaient également évoqués dans la copropriété, sans être votés.
Après une offre et la signature du compromis, l’acquéreur s’est rétracté pendant le délai légal de rétractation. Son motif était explicite : le coût des travaux intérieurs lui paraissait trop important, auquel s’ajoutait l’incertitude sur les dépenses futures de l’immeuble.
Le classement E faisait partie du contexte, mais le renoncement portait sur la maîtrise du budget global. L’acheteur devait additionner des travaux immédiats et des dépenses collectives encore difficiles à évaluer.
Pour un appartement, ces dépenses futures s’ajoutent aux charges courantes de l’immeuble. Or leur niveau peut lui aussi modifier la perception du coût global par l’acquéreur. L’Observatoire a déjà analysé les situations dans lesquelles les charges de copropriété deviennent un frein à la vente à Bron.
Le diagnostic décrit un état énergétique. L’acheteur doit aussi comprendre ce qu’il pourra financer et réaliser.
Aux Hôpitaux–Essarts, un investisseur poursuit son achat malgré le DPE G
Dans le secteur Hôpitaux–Essarts, un investisseur a acheté en 2026 un petit appartement classé G pour un projet locatif. Il avait prévu et chiffré les travaux. Selon les échanges rapportés par notre agence, cette étiquette n’a pas freiné la poursuite de son projet.
L’offre a été acceptée pendant l’été et la vente définitive signée à la rentrée. Le dossier ne comportait pas de condition suspensive de financement ; cela ne permet pas de conclure, à lui seul, à un achat comptant.
La différence avec Parilly tient notamment à la préparation du projet. Ici, l’acquéreur abordait le logement avec un budget de travaux défini. Nous ne disposons toutefois pas d’un DPE après chantier confirmant la performance atteinte ou les conditions de mise en location.
Pour louer, la performance après travaux reste déterminante
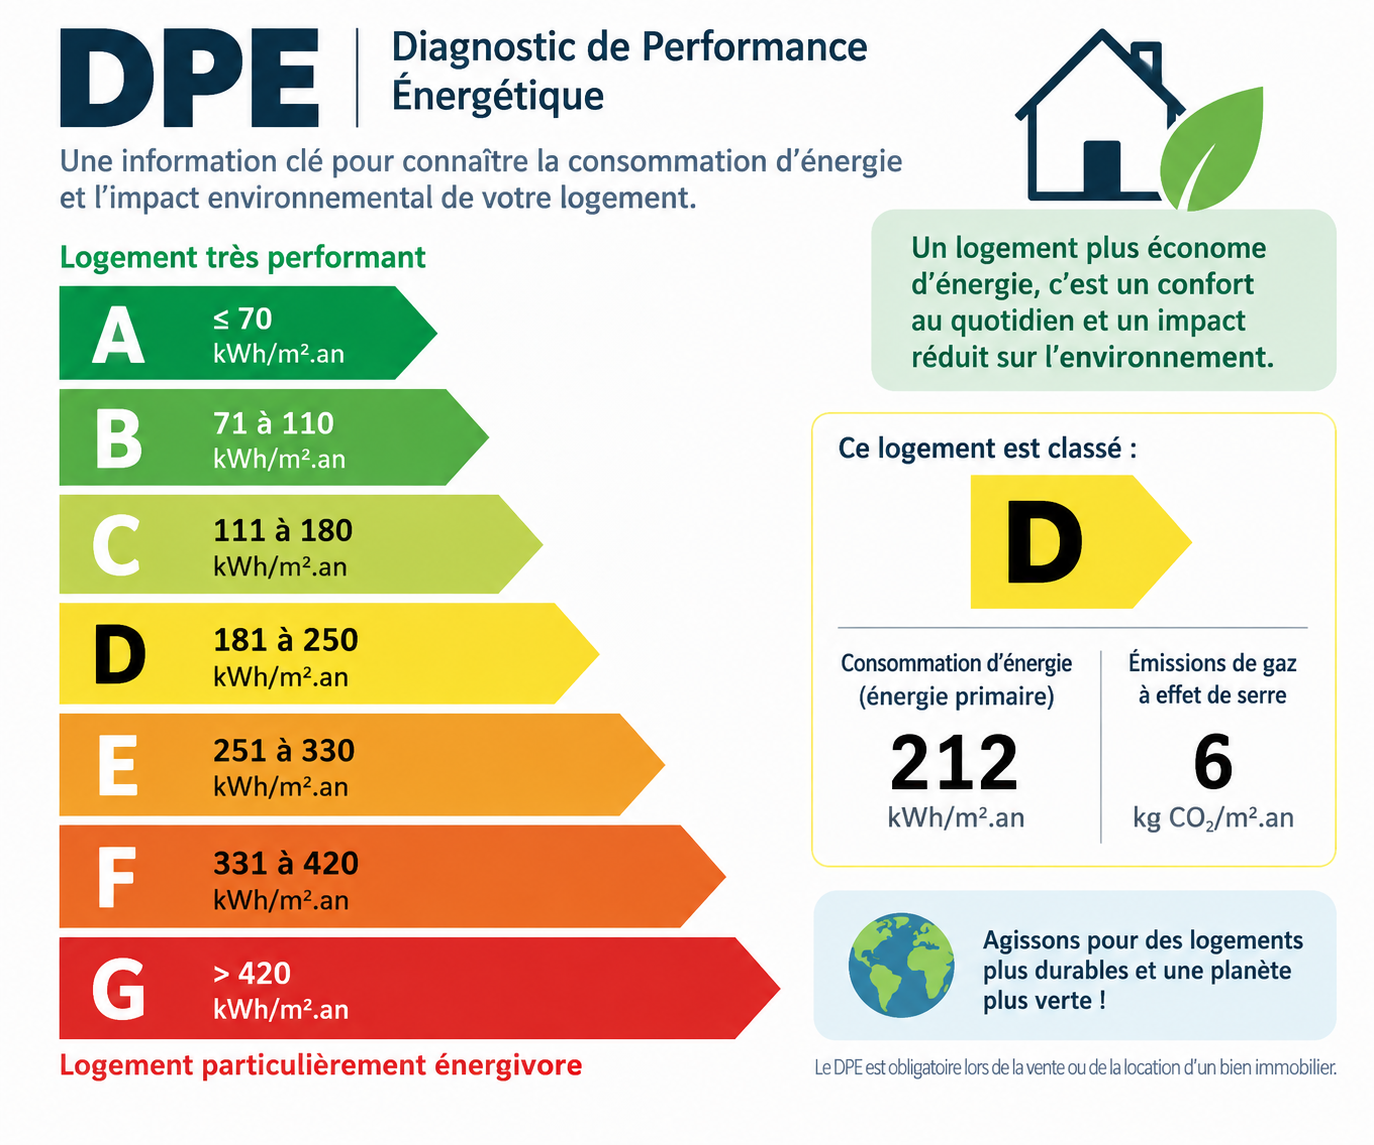
Pour un nouveau bail d’habitation en métropole en 2026, le logement doit être classé de A à F. Un logement restant en G ne satisfait donc pas au critère de décence énergétique applicable à cette mise en location. L’achat et la possibilité de louer en l’état sont deux questions distinctes. [1]
Aux Brosses, le financement ne suit pas
Dans un dossier antérieur concernant une maison classée G aux Brosses, l’acquéreur était motivé et connaissait ce type d’opération. Son financement n’a pourtant pas abouti.
La banque avait explicitement relevé le mauvais DPE, dans un dossier dont l’équilibre financier global était également insuffisant. Nous retenons donc un cumul de facteurs, et non un refus imputable à la seule étiquette.
Pour le vendeur, ce cas rappelle l’importance du plan de financement : l’accord sur le bien et sur son prix ne suffit pas si l’ensemble du projet ne peut pas être financé.
Ce qui distingue les trois dossiers
| Dossier | Point déterminant rapporté | Issue |
| Appartement E à Parilly | Travaux intérieurs importants et incertitude sur la copropriété | Rétractation après le compromis |
| Appartement G aux Hôpitaux–Essarts | Investisseur avec un projet de travaux chiffré | Vente définitive |
| Maison G aux Brosses | DPE défavorable et équilibre global du financement insuffisant | Financement non obtenu |
Ces cas ne mesurent pas une décote liée au DPE. Ils montrent comment l’état énergétique s’inscrit dans des projets et des budgets différents.
La banque examine aussi le coût des travaux
Certaines politiques de crédit prennent explicitement en compte le DPE et la capacité à financer l’amélioration énergétique. À titre d’illustration hors de notre région, le rapport annuel 2024 de Banque Populaire Occitane prévoit une analyse des travaux et de leur financement pour les diagnostics dégradés, avec une classe D comme objectif minimal dans la politique décrite. [2]
Ce document ne constitue ni une règle nationale ni une description de toutes les pratiques bancaires en 2026. Les exigences dépendent de l’établissement et du dossier. Il faut donc faire examiner le projet complet, travaux compris, dès que possible.
Cette question rejoint notre analyse des taux et de la capacité d’emprunt à Bron : le budget d’achat doit rester compatible avec l’ensemble des dépenses à financer.
Une amélioration énergétique peut aussi être valorisée
Certaines offres bancaires prévoient un avantage sous conditions. Le crédit immobilier Impact +X de Banque Populaire propose, par exemple, une réduction de taux après une amélioration de deux classes DPE réalisée dans le délai prévu par l’offre. [3]
Cette bonification est distincte de l’accord de prêt. Une bonne performance énergétique ne garantit pas un financement ; elle peut constituer un élément favorable dans un projet par ailleurs équilibré.
Les informations utiles avant de mettre en vente
Le diagnostic complet
Au-delà de la lettre, transmettre le rapport permet à l’acquéreur de comprendre les équipements et les recommandations. Ces dernières ne remplacent ni un devis ni une évaluation de la performance après travaux.
La question se pose alors de savoir quels travaux réaliser réellement avant la commercialisation. Nous avons analysé les travaux qui peuvent être utiles avant de vendre à Bron et ceux qu’il est parfois préférable de laisser à l’acquéreur.
La situation réelle de la copropriété
Distinguer les travaux simplement évoqués, les études en cours et les décisions votées. Pour un appartement, les interventions privatives et les travaux collectifs ne se préparent pas de la même façon.
Des dépenses clairement présentées
Préciser ce que comprennent les charges et leur période. Elles ne correspondent pas nécessairement à une facture de chauffage. Si des devis existent, indiquer leur périmètre pour éviter de les présenter comme un budget couvrant toute la rénovation.
Un projet étudié avec le prêteur
Lorsque l’acheteur recourt au crédit, intégrer les travaux à l’étude du financement peut réduire le risque de découvrir tardivement une contrainte budgétaire. Il ne s’agit pas, pour le vendeur, de promettre une classe future ou un accord bancaire.
Regarder le projet derrière la lettre
L’enseignement de ces dossiers est concret : connaître l’état énergétique ne suffit pas. Le vendeur gagne à rendre accessibles les informations sur les travaux, les décisions collectives et les coûts connus. L’acquéreur peut alors apprécier ce qu’il achète et ce qu’il devra encore financer.
Le DPE n’est donc qu’un des éléments susceptibles d’influencer la réaction du marché. Prix, travaux, présentation du logement et caractéristiques du bien peuvent également expliquer pourquoi certains logements se vendent rapidement à Bron tandis que d’autres restent plus longtemps en commercialisation.
Pour examiner ces questions dans votre situation, échangez avec Roosevelt Immobilier sur votre projet de vente à Bron.
Méthode et limites
Trois dossiers rapportés par Arnaud Boyer en octobre 2026 : deux en 2026 et un dossier antérieur aux Brosses. Les explications reposent sur le retour d’expérience de l’agence, sans mesure statistique du marché. Secteurs conservés, adresses et détails personnels omis ; prix et caractéristiques secondaires retirés pour limiter l’identification. Aucune aide à la rénovation n’est présentée comme acquise. Aucun résultat après travaux n’est disponible pour le cas de l’investisseur. Références réglementaires et bancaires consultées le 4 octobre 2026 ; leurs dates et périmètres sont précisés ci-après.
Sources et préparation de la publication
Les références ci-dessous étayent les passages [1] à [3]. Les observations sur les trois dossiers sont des données internes rapportées par Arnaud Boyer.
[1] Service Public — Logement à louer décent. Rubrique métropole, baux signés entre 2025 et 2027 ; fiche indiquée vérifiée le 21 mars 2025.
[2] Banque Populaire Occitane — Rapport annuel 2024. Page imprimée 118 (page 118 du PDF), politique propre à cet établissement et à la période décrite.
[3] Banque Populaire — Crédit immobilier Impact +X. Bonification liée à une amélioration de deux lettres, selon les conditions de l’offre ; aucune garantie d’accord de prêt.